 Poker live
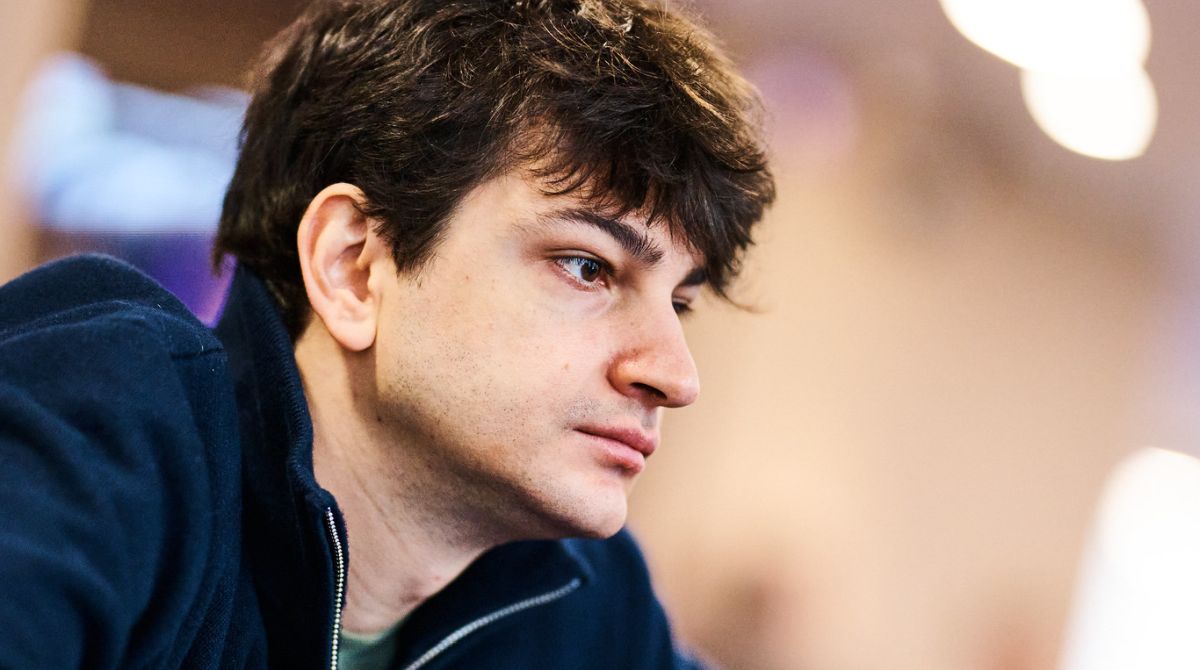
Nell'aprile del 2025, Enrico Camosci era finito sotto i riflettori dei media generalisti italiani per l'apertura di un'indagine fiscale da parte della Guardia di Finanza e della Procura di Bologna per presunta omessa dichiarazione di vincite in tornei di poker maturate in casinò extra Unione Europea.
Oggi, i giornali hanno dato risalto - ancora una volta - ai suoi rapporti con il fisco. In particolare, secondo quanto riportano Il Fatto Quotidiano e l'agenzia nazionale ANSA, la Guardia di Finanza di Bologna ritiene che la residenza del pokerista a Malta, con iscrizione all’AIRE dal 2023, fosse fittizia e che la sua effettiva residenza fiscale fosse rimasta in Italia. I giudici tributari dovranno però esprimersi sul punto, ricordiamo che ad oggi, le indiscrezioni riportate dai giornali, sono solo la tesi della pubblica accusa.
Un corto circuito mediatico senza senso
In realtà si è creato un corto circuito mediatico, almeno dal punto di vista giuridico: la presunta omessa dichiarazione delle vincite (contestata già dal 2025) è collegata alla contestazione della effettiva residenza. Quindi non riscontriamo alcun elemento di novità significativo che possa giustificare un clamore mediatico simile. Nulla è cambiato rispetto all'aprile del 2025, ma tutti i giornali e le agenzie ne hanno parlato in queste ore.
Vi spieghiamo anche perché non è cambiato nulla rispetto a un anno fa: se la sua residenza maltese fosse ritenuta effettiva e provata, Enrico non avrebbe avuto alcun onere dichiarativo a suo carico nei confronti del fisco italiano, semmai di quello maltese. Le due contestazioni (residenza e omessa dichiarazione) sono collegate ma soprattutto già note dal 2025.
I dettagli sulla residenza: la tesi dell'accusa
Emergono invece ulteriori dettagli sulle presunte prove (sarà poi una commissione tributaria a confermare o meno la loro validità) della non effettiva residenza maltese.
Gli investigatori indicano un’abitazione a disposizione del giocatore nell’hinterland bolognese, legami familiari (quindi un centro d'interessi), rapporti bancari italiani e riscontri sui tabulati telefonici che proverebbero un'effettiva presenza in Italia per oltre i 183 giorni.
La verifica della GDf ha portato alla presunta omissione della dichiarazione per vincite per 1,3 milioni di euro di vincite conseguite fuori dall’Unione Europea e alla segnalazione alla Procura di Bologna per il medesimo presunto reato.
E' chiaro che non stiamo parlando di un'evazione per 1,3 milioni: quello è l’importo delle vincite contestate, non delle imposte presumibilmente evase.
Parliamo inoltre della ricostruzione degli investigatori, non di una condanna. Camosci potrà contestare gli addebiti e far valere le proprie ragioni nelle sedi competenti.
Cosa sostiene la Guardia di Finanza
La Guardia di Finanza di Bologna contesta al professionista bolognese la residenza soltanto formale all’estero. Al centro degli accertamenti e delle indagini sono finite la casa (per il presunto domicilio italiano), i rapporti familiari (per l'Agenzia delle Entrate conta il centro di interessi per determinare una residenza effettiva), i movimenti bancari e i tabulati telefonici.
Bologna Today scende nei particolari della ricostruzione della Guardia di Finanza sulla posizione del giocatore emiliano, senza però fare nomi.
La residenza a Malta e gli accertamenti in Italia
Il professionista aveva trasferito formalmente la residenza a Malta nel 2023, con iscrizione all’Aire. Le Fiamme Gialle, dopo un precedente controllo, hanno approfondito la sua posizione.
Secondo gli investigatori, il giocatore avrebbe avuto nella sua disponibilità un’abitazione nell’hinterland bolognese e mantenuto in Italia i legami familiari (centro di interessi). Sono stati inoltre esaminati conti italiani che ricevevano denaro dall’estero (questo dettaglio però non è sufficiente a determinare la residenza italiana).
Nella ricostruzione hanno avuto un ruolo anche i tabulati telefonici: secondo la Guardia di Finanza, documenterebbero una presenza sul territorio nazionale superiore a 183 giorni.
È questo insieme di elementi ad aver portato alla contestazione della residenza estera.
Naturalmente l'iscrizione all'Aire (registro degli italiani residenti all'estero) è un indizio a favore di Camosci ma non è sufficiente. Per la normativa italiana sta a lui e al suo legale difensore dimostrare l'effettiva residenza maltese, presentando nuove prove documentali.

Cosa prevede la normativa italiana sulla residenza all'estero
Dal 2024, secondo la normativa italiana, è sufficiente che ricorra uno di questi criteri per il riconoscimento della residenza nella Repubblica:
• la dimora abituale in Italia;
• il domicilio in Italia, inteso come luogo in cui si sviluppano principalmente le relazioni personali e familiari;
• la presenza fisica in Italia per almeno 183 giorni, oppure 184 negli anni bisestili, contando anche le frazioni di giornata.
L’iscrizione all’anagrafe Aire costituisce inoltre una presunzione di residenza, superabile con prova contraria. Restano da considerare le convenzioni contro le doppie imposizioni.
Attenzione, quindi: trascorrere meno di 183 giorni in Italia non esclude automaticamente la residenza fiscale italiana, se ricorre un altro criterio. Allo stesso modo, possedere un conto o un’abitazione in Italia non comporta, un riconoscimento automatico per la residenza.
Oltre 1,3 milioni di vincite extra UE e il caso Montecarlo
Per la Corte di Giustizia Europea (vedi sentenza Blanco - Fabretti) e per la legge italiana, i giocatori di poker non sono tenuti a dichiarare vincite maturate nei tornei di poker disputati all'interno dell'Unione Europea e dello Spazio Economico Europeo.
Gli accertamenti riguardano oltre 1,3 milioni di euro di vincite ottenute in casinò fuori dall’Unione Europea, che secondo la ricostruzione investigativa avrebbero dovuto essere dichiarate in Italia.
C'è anche un altro tema: Montecarlo per la giurisprudenza consolidata della Cassazione, è ritenuta una giurisdizione extra UE per il fisco italiano. Ha fatto scuola una sentenza del 2020 che riguardava una vincita al Casinò di Montecarlo.
E' probabile che in questa contestazione della Guardia di Finanza di Bologna, rientrino quindi alcune vincite maturate durante l'EPT nel Principato.
Le vincite lorde sono redditi effettivi e quindi da dichiarare?
A prescindere o meno dalla residenza effettiva di Enrico Camosci (non sta a noi stabilirlo ma a un giudice tributario) c'è da porsi un interrogativo che una persona che conosce mediamente il poker e la legge non può ignorare: è corretto - sotto il profilo fiscale e giuridico - trattare una vincita come un reddito? Oppure si tratta di un'entrata straordinaria determinata dal caso?
Che garanzia ha un giocatore di poker (anche professionista) quando si siede a un torneo di poter assicuarsi un'entrata certa? Siamo così sicuri che sia un reddito imponibile?
I tornei di poker presentano una varianza statistica importante e nessun giocatore - soprattutto live - ha certezze di profitto nel medio periodo.
Perché devono essere dichiarate le vincite lorde?
Inoltre per la normativa italiana, vanno dichiarate come redditi diversi (nel modulo della dichiarazione dei redditi) le vincite lorde, cioè senza tenere conto delle spese, delle perdite e dei costi che deve sostenere un giocatore.
Facciamo un esempio stupido: se un giocatore vince 5.000 euro in un torneo ma paga una quota di iscrizione al torneo di 2.500 euro, perché è obbligato a dichiarare come reddito 5.000 euro e non 2.500 che è il suo effettivo profitto in quel evento? E se ha sostenuto spese per raggiungere il casinò e soggiornare in un hotel? Perché non le può scaricare ma deve pagare le tasse su tutto?
Come può essere una vincita lorda ritenuta un reddito soggetto a obbligo dichiarativo?
I giocatori di poker, al massimo, dovrebbero essere tassati per i profitti e non per le vincite lorde che non posso rientrare nel concetto logico del reddito.
Le vincite da poker (e da altri giochi) sono ritenute redditi diversi. Cerchiamo di capire in cosa consiste questa categoria.
I redditi diversi
I redditi diversi sono una categoria fiscale che comprende determinati proventi individuati dalla legge, quando non rientrano nei redditi di capitale, di lavoro dipendente, di lavoro autonomo professionale o d’impresa.
Sono disciplinati dall’articolo 67 del TUIR e comprendono, per esempio:
- alcune plusvalenze immobiliari e finanziarie;
- i compensi da lavoro autonomo occasionale;
- determinati proventi da affitti o subaffitti;
- le vincite di lotterie, giochi e scommesse e i premi derivanti da prove di abilità o dalla sorte.
Parliamo, in questa categoria, per esempio di plusvalenze, ovvero di una differenza di prezzo di acquisto e di vendita. Perché le vincite dei tornei di poker invece devono essere considerate al lordo di tutto e non si fa riferimento al profitto?
Inoltre, essendoci un elemento aleatorio, un giocatore che partecipa a vari tornei, non può avere la certezza di un profitto e quindi si tratta di un'entrata molto incerta. Può essere considerata, in un'aula di tribunale, un effettivo reddito e non di una vincita straordinaria? E non vedo molta differenza tra un professionista e un amatore: in un singolo torneo tutto può accadere (lo dimostra la statistica e la matematica, ci basiamo su dati scientifici).